СЕРТИФІКАТ ПРО МІСЦЕ ПРОЖИВАННЯ ДЛЯ ЦІЛЕЙ ОПОДАТКУВАННЯ
29.11.2022
Податкова резиденція — що це таке?
Скасування обов’язку для іноземців мати сертифікати про податкове резидентство зменшило б витрати на їхнє працевлаштування за договором про виконання робіт. Наразі замовник повинен стягувати аж 20% податку з заробітної плати осіб, які походять з іншої країни,
які не мають сертифіката податкового резидентства. У разі військових дій його отримання може бути надзвичайно ускладненим.
З цієї статті ви дізнаєтеся:
- Що спільного між сертифікатом податкового резидентства та угодою про уникнення подвійного оподаткування?
- Які правила оподаткування доходів іноземця?
- Які обов’язки має роботодавець?
- Як сертифікат впливає на працевлаштування іноземців у Польщі та їхню заробітну плату?
Хто може отримати сертифікат податкового резидента?
Польський податковий резидент — це особа, яка:
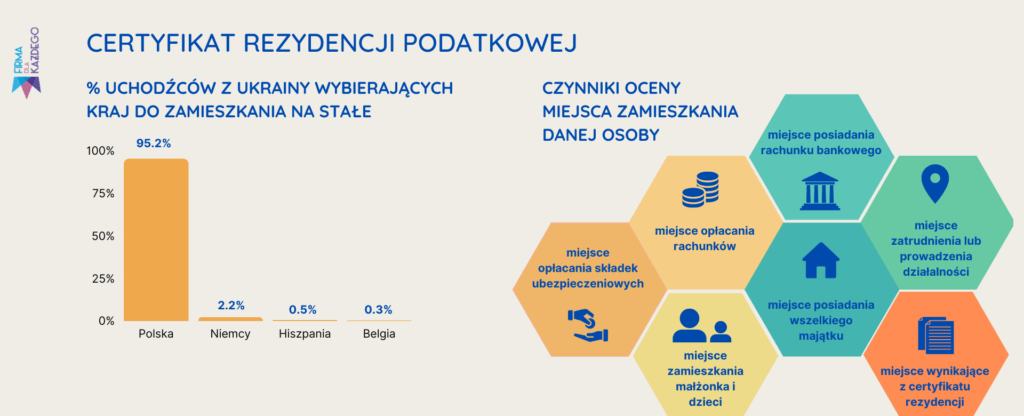
- має у Польщі центр своїх особистих або господарських інтересів, або
- перебуває на території Республіки Польща понад 183 дні протягом податкового (календарного) року.
Якщо іноземець відповідає одній із зазначених вище умов, то всі його доходи оподатковуються відповідно до польського законодавства. Місцезнаходження джерел доходів не має значення.
Згідно з міжнародною угодою про уникнення подвійного оподаткування, доходи підлягають оподаткуванню лише в країні проживання. Щоб скористатися угодою про уникнення подвійного оподаткування, необхідно мати сертифікат податкового резидентства. Якщо у працівника його немає, то роботодавець зобов’язаний стягувати 20% фіксований податок на доходи фізичних осіб (PIT).
Правила оподаткування іноземців
Вони детально викладені у ст. 29 Закону про податок на доходи фізичних осіб (PIT). У ній зазначено, що доходи іноземців оподатковуються 20-відсотковим фіксованим податком на доходи. Єдиною можливістю уникнути сплати такого високого податку є наявність сертифіката податкового резидентства.
Відсутність сертифіката податкового резидентства та обов’язки замовника
За відсутності такого сертифіката польський замовник має ще інші зобов’язання. Він також повинен перерахувати суму фіксованого податку не пізніше 20-го числа місяця, наступного за місяцем, у якому було стягнуто податок, на рахунок податкової інспекції, за допомогою якої начальник податкової інспекції, що є компетентним за місцем проживання платника, виконує свої обов’язки.
Замовник також зобов’язаний до кінця січня року, що настає після податкового року, надіслати до податкової інспекції, яка є компетентною за місцем знаходження, річні декларації PIT-8AR.
Сертифікат про податкове резидентство та розмір заробітної плати іноземця
У разі подання сертифіката про податкове резидентство особа з іншої держави сплачує податок виключно за місцем проживання. У такому разі польський роботодавець не матиме обов’язку стягувати фіксований податок у розмірі 20 %. Однак угода про уникнення подвійного оподаткування не звільняє його від обов’язку до кінця лютого наступного року надати підряднику та податковій інспекції, що має юрисдикцію у справах оподаткування іноземців, іменну інформацію IFT-1R.
Вищезазначене чітко показує, що працевлаштування в Польщі іноземців, які мають сертифікати податкового резидентства, є набагато простішим.
Потрібна допомога в отриманні сертифіката податкового резидентства — звертайтеся до нас!

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хочете відкрити бізнес без зайвих формальностей?
Зв’яжіться з нами — ми допоможемо обрати найкращу форму ведення діяльності.
Зв’язатися з нами