СЕРТИФИКАТ О МЕСТЕ НАЛОГОВОГО РЕГИСТРАЦИИ
29.11.2022
Налоговое резидентство — что это такое?
Отмена обязательного требования к иностранцам иметь сертификаты о налоговом резидентстве снизила бы затраты на их найм по договору подряда. В настоящее время заказчик обязан удерживать целых 20 % налога с заработной платы лиц, прибывших из другой страны,
не имеющих сертификата о налоговом резидентстве. В случае военных действий его получение может быть чрезвычайно затруднено.
Из этой статьи вы узнаете:
- Какова связь между сертификатом о налоговом резидентстве и соглашением об избежании двойного налогообложения?
- Каковы правила налогообложения доходов иностранца?
- Каковы обязанности работодателя?
- Как сертификат влияет на трудоустройство иностранцев в Польше и их заработную плату?
Кто может получить сертификат налогового резидента?
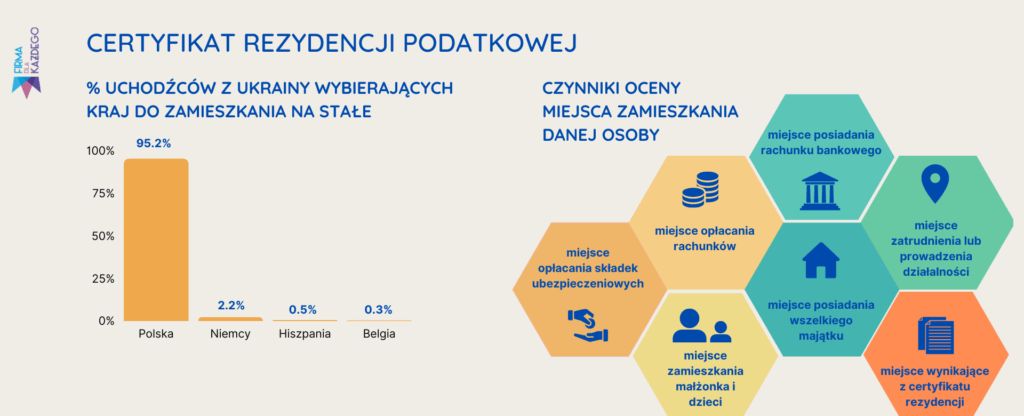
Налоговым резидентом Польши является лицо, которое:
- имеет в Польше центр своих личных или экономических интересов, либо
- пребывает на территории Республики Польша более 183 дней в течение налогового (календарного) года.
Если иностранец соответствует одному из вышеперечисленных условий, то все его доходы облагаются налогом в соответствии с польским законодательством. Местонахождение источников доходов не имеет значения.
Согласно международному соглашению об избежании двойного налогообложения, доходы подлежат налогообложению только в стране проживания. Чтобы воспользоваться соглашением об избежании двойного налогообложения, необходимо иметь сертификат налогового резидентства. Если у данного работника его нет, то работодатель обязан удержать 20 % фиксированного налога PIT.
Правила налогообложения иностранцев
Они подробно разъяснены в статье 29 закона о подоходном налоге (PIT). В ней говорится, что доходы иностранцев облагаются 20-процентным фиксированным подоходным налогом. Единственной возможностью избежать уплаты столь высокого налога является наличие сертификата о налоговом резидентстве.
Отсутствие сертификата налогового резидентства и обязанности заказчика
При отсутствии такого сертификата у польского заказчика возникают и другие обязательства. Он также обязан перечислить сумму фиксированного налога не позднее 20-го числа месяца, следующего за месяцем, в котором налог был удержан, на счет налогового управления, при содействии которого начальник налогового управления, компетентного по месту жительства плательщика, выполняет свои функции.
Заказчик также обязан до конца января года, следующего за налоговым годом, направить в налоговую инспекцию, компетентную по месту нахождения компании, годовые декларации PIT-8AR.
Справка о налоговом резидентстве и размер вознаграждения иностранца
В случае представления сертификата о налоговом резидентстве иностранный гражданин уплачивает налог исключительно по месту жительства. В таком случае польский работодатель не будет обязан удерживать фиксированный налог в размере 20 %. Однако соглашение об избежании двойного налогообложения не освобождает его от обязанности до конца февраля следующего года предоставить подрядчику и налоговому органу, уполномоченному по вопросам налогообложения иностранных граждан, именную информацию IFT-1R.
Вышесказанное ясно показывает, что трудоустройство в Польше иностранцев, имеющих сертификаты налогового резидентства, является гораздо менее сложным.
Нужна помощь в получении сертификата налогового резидентства — обращайтесь к нам!

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хотите открыть бизнес без лишних формальностей?
Свяжитесь с нами — мы поможем выбрать лучшую форму ведения деятельности.
Связаться с нами