ЯК ЗДІЙСНЮВАТИ ГОСПОДАРСЬКУ ДІЯЛЬНІСТЬ НА ОСНОВІ ФІКСОВАНОЇ СУМИ?
21.07.2023
Хоча законодавство допускає різні форми оподаткування доходів від господарської діяльності, насправді багато підприємців не мають уявлення про те, як вести господарську діяльність за системою фіксованої ставки. Тим часом для багатьох власників підприємств паушальна система є чудовим способом податкової оптимізації. У чому полягає паушальна система, як зареєструвати підприємство за паушальною системою та про що варто пам’ятати під час ведення господарської діяльності за паушальною системою? Про це — нижче!
Форми оподаткування доходів від господарської діяльності
Кожен підприємець стикається з проблемою вибору відповідної форми оподаткування доходів від господарської діяльності. Основною і водночас найпопулярнішою формою оподаткування доходів від господарської діяльності є загальні правила, тобто податкова шкала. Вона передбачає оподаткування доходів до першого податкового порогу, тобто суми 120 000 злотих, за ставкою 12 %, а після перевищення порогу — за ставкою 32 %. Другим варіантом є оподаткування доходів лінійним податком, який передбачає оподаткування доходу фіксованою ставкою податку в розмірі 19 %. А третім — оподаткування доходів за ричалтом від облікованих доходів, який часто ігнорується підприємцями.
Правила ведення господарської діяльності за системою фіксованої суми
Правила ведення господарської діяльності за паушальною ставкою досить прості. Паушальна ставка — це спрощена форма оподаткування доходів, отриманих від господарської діяльності. Вона передбачає оподаткування доходів за визначеними ставками від 2 до 17 відсотків. При цьому вибір ставки залежить від виду діяльності, що здійснюється. Як вести господарську діяльність за паушальною системою? Підприємці самостійно визначають розмір паушальної суми за кожен місяць і сплачують її до 20 числа наступного місяця, а за грудень — до кінця січня. Існує також можливість квартального розрахунку. Як заснувати підприємство на паушальній основі? Достатньо подати заяву про вибір оподаткування за паушальною ставкою до відповідної податкової інспекції або в CEIDG.
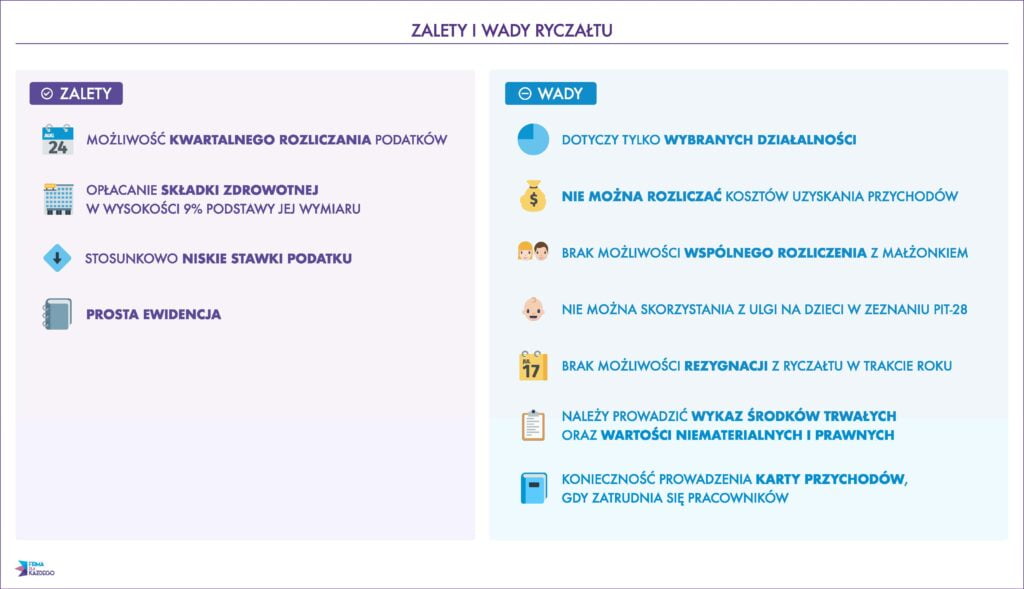
Хто може застосовувати фіксований податок, а хто — ні
Законодавство визначає дві умови, які мають бути виконані, щоб підприємець міг оподатковувати доходи за фіксованою ставкою. По-перше, відповідно до законодавства, оподатковувати свої доходи за фіксованою ставкою може особа, яка веде індивідуальну господарську діяльність, підприємства, отримані у спадок, та цивільні товариства, якщо єдиними учасниками є фізичні особи, або фізичні особи, підприємства, отримані у спадок, та відкриті товариства, якщо єдиними учасниками є фізичні особи. По-друге, підприємець може скористатися фіксованою ставкою, якщо його доходи в попередньому податковому році не перевищили межу в 2 млн євро, розраховану за середнім курсом євро, оголошеним Національним банком Польщі (NBP) на перший робочий день жовтня попереднього року. Інші норми з цього питання доступні на сайті https://www.biznes.gov.pl/pl/portal/00263#1.
Власна господарська діяльність, паушальна ставка та облік доходів
Проблемою підприємців є брак знань щодо того, як вести господарську діяльність за паушальною системою та які правила ведення господарської діяльності за паушальною системою існують у сфері обліку. Натомість вони є простими — підприємці, які працюють за паушальною системою, використовують спрощений облік. Відповідно до законодавства, облік доходів за фіксованою ставкою повинен вестися за зразком, наведеним у постанові Міністра фінансів від 17 грудня 2021 року про ведення обліку доходів та переліку основних засобів і нематеріальних активів.
Ставки податку за системою фіксованої суми
Наприклад, найвища ставка застосовується до доходів від вільних професій, ставкою 15 % — доходи від посередництва в оптовій торгівлі, а ставкою у розмірі 14 % оподатковуються доходи від архітектурних та інженерних послуг, технічних досліджень та аналізів, медичного обслуговування та спеціалізованого проектування. У свою чергу, ставка 12,5 % поширюється, зокрема, на доходи від консультаційних послуг у сфері комп’ютерного обладнання, а ставкою у розмірі 10 % оподатковуються доходи від послуг з купівлі та продажу нерухомості за власний рахунок. Ставка 8,5 % застосовується до доходів у розмірі до 100 тис. злотих, а 12,5 % — до доходів, що перевищують суму 100 тис. злотих; це стосується, зокрема, доходів від послуг, пов’язаних із розміщенням. Ставка 5,5 % застосовується до доходів від виробничої діяльності, будівельних робіт або перевезення вантажів автотранспортом вантажопідйомністю понад 2 тонни, а ставка 3 % — доходи, зокрема, від діяльності у сфері громадського харчування, за винятком доходів від продажу напоїв із вмістом алкоголю понад 1,5 %.

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хочете відкрити бізнес без зайвих формальностей?
Зв’яжіться з нами — ми допоможемо обрати найкращу форму ведення діяльності.
Зв’язатися з нами