КАК ВЕДАТЬ ХОЗЯЙСТВЕННУЮ ДЕЯТЕЛЬНОСТЬ ПО ПАУШАЛЬНОЙ СИСТЕМЕ?
21.07.2023
Хотя законодательство допускает различные формы налогообложения доходов от предпринимательской деятельности, на деле многие предприниматели не имеют представления о том, как вести бизнес по паушальной системе. Между тем для многих владельцев компаний паушальная система является отличным способом налоговой оптимизации. В чём заключается паушальная система, как открыть компанию с паушальным налогообложением и о чём стоит помнить при ведении предпринимательской деятельности по паушальной системе? Об этом ниже!
Формы налогообложения доходов от предпринимательской деятельности
Каждый предприниматель сталкивается с необходимостью выбора подходящей формы налогообложения доходов от предпринимательской деятельности. Основной и одновременно самой популярной формой налогообложения доходов от предпринимательской деятельности являются общие правила, то есть налоговая шкала. Она предполагает налогообложение доходов до первого налогового порога, то есть суммы в 120 000 злотых, по ставке 12%, и 32% — после превышения этого порога. Второй вариант — налогообложение доходов по фиксированной ставке, предполагающее взимание налога по фиксированной ставке в размере 19%. А третий — налогообложение доходов по паушальной ставке с учетом зарегистрированных доходов, который часто упускается из виду предпринимателями.
Правила ведения хозяйственной деятельности на основе паушальной ставки
Правила ведения предпринимательской деятельности по паушальной системе довольно просты. Паушальная система — это упрощённая форма налогообложения доходов, получаемых от предпринимательской деятельности. Она предполагает налогообложение доходов по фиксированным ставкам от 2 до 17%. При этом выбор ставки зависит от вида осуществляемой деятельности. Как вести предпринимательскую деятельность по паушальной системе? Предприниматели самостоятельно определяют размер паушальной суммы за каждый месяц и уплачивают её до 20-го числа следующего месяца, а за декабрь — до конца января. Также предусмотрена возможность квартальных расчётов. Как открыть компанию с паушальным налогообложением? Достаточно подать заявление о выборе паушального налогообложения в соответствующую налоговую инспекцию или в CEIDG.
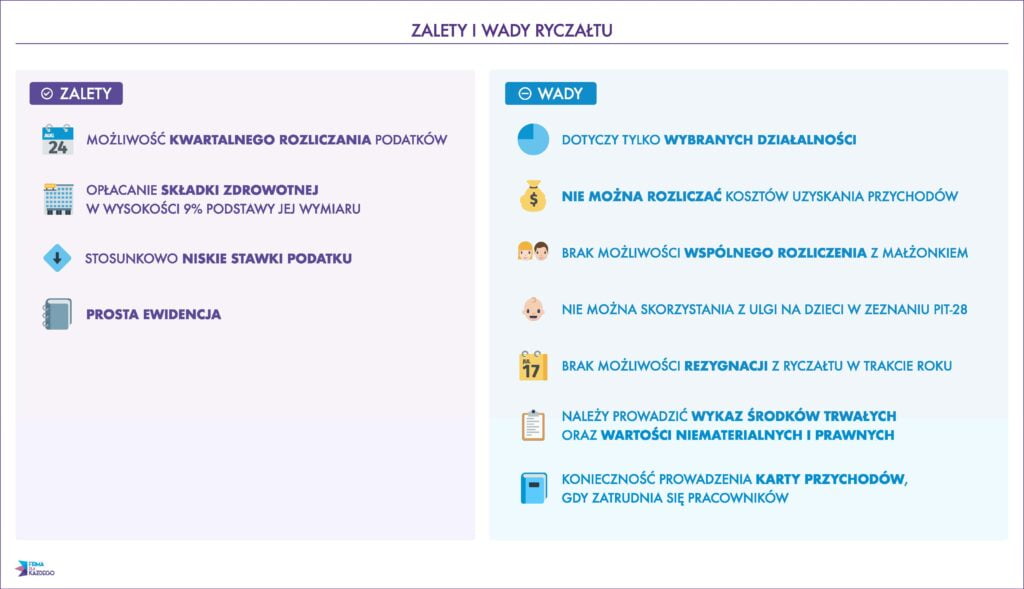
Кто может применять паушальное налогообложение, а кто — нет
Законодательство указывает на два условия, которые должны быть выполнены, чтобы предприниматель мог облагать доходы фиксированным налогом. Во-первых, в соответствии с законодательством, налогооблагать свои доходы по паушальной ставке может физическое лицо, ведущее индивидуальную предпринимательскую деятельность, предприятия, унаследованные по наследству, а также гражданские общества, если единственными участниками являются физические лица, либо предприятия, унаследованные по наследству, и полные товарищества, если единственными участниками являются физические лица. Во-вторых, предприниматель может воспользоваться паушальной ставкой, если его доходы в предыдущем налоговом году не превысили лимита в 2 млн евро, рассчитанного по среднему курсу евро, объявляемому Национальным банком Польши на первый рабочий день октября предыдущего года. Остальные положения в этой области доступны на сайте https://www.biznes.gov.pl/pl/portal/00263#1.
Индивидуальная предпринимательская деятельность, паушальная система и учет доходов
Проблемой для предпринимателей является недостаток знаний о том, как вести хозяйственную деятельность на основе фиксированной суммы и каковы правила ведения такой деятельности в части учета. Между тем они просты — предприниматели, работающие на основе фиксированной суммы, используют упрощенный учет. В соответствии с законодательством учет доходов при паушальной системе должен вестись по образцу, приведенному в постановлении Министра финансов от 17 декабря 2021 г. о ведении учета доходов и перечня основных средств, а также нематериальных активов.
Ставки налога в рамках паушальной системы
Например, самой высокой ставкой облагаются доходы от свободных профессий, ставкой 15 % — доходы от посредничества в оптовой торговле, а ставкой в размере 14 % облагаются доходы от архитектурных и инженерных услуг, технических исследований и анализов, медицинского обслуживания и специализированного проектирования. В свою очередь, ставка 12,5 % распространяется, в частности, на доходы от консультационных услуг в сфере компьютерного оборудования, а ставкой в размере 10 % облагаются доходы от услуг по купле-продаже недвижимости за собственный счёт. Ставка 8,5 % применяется к доходам в размере до 100 тыс. злотых, а ставка 12,5 % — к доходам, превышающим 100 тыс. злотых; эти ставки касаются, в частности, доходов от услуг, связанных с размещением. Ставка 5,5 % применяется к доходам от производственной деятельности, строительных работ или перевозок грузов автомобильным транспортом грузоподъемностью свыше 2 тонн, а ставка 3 % — доходы, в том числе от деятельности в сфере общественного питания, за исключением доходов от продажи напитков с содержанием алкоголя свыше 1,5 %.

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хотите открыть бизнес без лишних формальностей?
Свяжитесь с нами — мы поможем выбрать лучшую форму ведения деятельности.
Связаться с нами