Пільга для молоді у 2026 році — хто зможе нею скористатися і який її ліміт?
03.03.2026
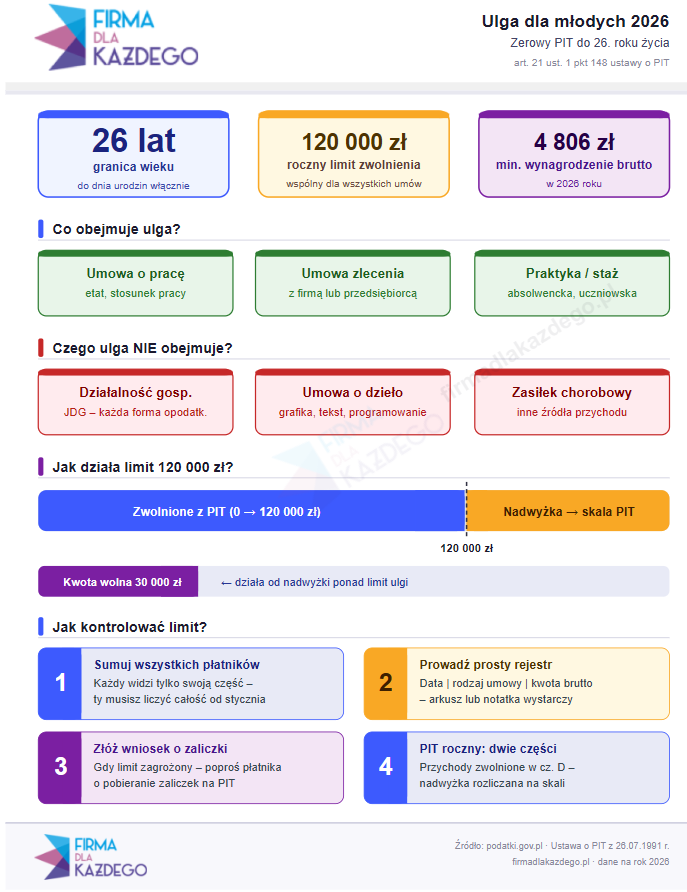
Мінімальна заробітна плата у 2026 році становить 4806 злотих, а ліміт пільги для молоді, як і раніше, становить 120 000 злотих. Податкова пільга для молоді у 2026 році звільняє від сплати податку на доходи фізичних осіб (PIT) осіб віком до 26 років у межах річного ліміту доходів, що підлягають звільненню.
Після перевищення ліміту надлишок оподатковується за шкалою податку на доходи фізичних осіб. Пільга не поширюється на індивідуальних підприємців, договори про виконання конкретної роботи та допомогу по хворобі.
Пільга для молоді у 2026 році: у чому полягає нульовий податок на доходи фізичних осіб до 26-річного віку
Пільга для молоді у 2026 році не означає повної відсутності податків, а лише звільнення від податку на доходи фізичних осіб для окремих видів доходів. Особа, яка не досягла 26 років, користується пільгою до дня народження включно. Отже, враховується конкретний момент досягнення граничного віку, а не сам рік народження.
Правовою основою є ст. 21 ч. 1 п. 148 Закону від 26 липня 1991 року про податок на доходи фізичних осіб. Звільнення поширюється на доходи з певних джерел, а не на будь-які надходження на рахунок. Молода людина може працювати на постійній посаді, за договором підряду або проходити стажування для випускників і користуватися пільгами, але цей механізм не поширюється на всі форми заробітку.
Це рішення має дуже конкретну мету. Воно покликане підвищити привабливість виходу на ринок праці та збільшити розмір чистої заробітної плати на початку професійної кар’єри. Різниця відчувається особливо тоді, коли хтось починає з трудового договору або кількох замовлень одночасно, оскільки авансовий платіж з податку на доходи фізичних осіб (PIT) не зменшує щомісячну заробітну плату. Внески до Фонду соціального страхування (ZUS) можуть і надалі утримуватися, тому пільга не скасовує весь тягар державних зобов’язань.
Звіт «Майбутнє робочих місць 2025»
«Аналітичне мислення залишається найбільш затребуваною навичкою серед роботодавців, причому сім із десяти компаній вважають її необхідною».
Всесвітній економічний форум, 2025
Це добре ілюструє сенс цієї пільги. Молодим працівникам легше розпочати фінансове життя тоді, коли ринок очікує від них швидкого становлення на ноги та набуття досвіду. Отже, пільга для молоді у 2026 році діє як буфер на початку кар’єри, але лише в межах встановлених законом джерел доходу.
Ліміт 120 000 злотих у 2026 році — коли закінчується пільга і починається оподаткування
120 000 злотих — це річний ліміт доходів, на які поширюється пільга, та загальна межа для всіх платників податків і всіх договорів, що підпадають під дію пільги. Якщо хтось працює одночасно у двох роботодавців або підробляє за кількома замовленнями, кожен із них бачить лише свою частину заробітної плати. Він не бачить загального обсягу заробітку платника податків, тому легко може скластися ситуація, коли окремі виплати виглядають безпечними, а загальна сума вже давно перевищила поріг.
Сума доходів має більше значення, ніж окремий договір. Перевищення ліміту не означає втрати пільги з першого злотого понад поріг за весь рік, а лише оподаткування надлишку згідно з податковою шкалою. Лише ця частина перестає користуватися пільгою. Сама сума, що не оподатковується, як і раніше, становить 30 000 злотих, тому навіть після перевищення межі пільги не кожен додатковий дохід одразу ж оподатковується.
Для особи, яка регулярно заробляє протягом усього року, межа досягається швидше, ніж здається. За наявності кількох джерел доходу достатньо змінити графік роботи або отримати квартальну премію, і ліміт зникає з горизонту набагато раніше, ніж планувалося. Тоді авансові платежі, що стягуються платником податків, можуть виявитися недостатніми, і в річній податковій декларації з’явиться доплата.
120 000 злотих — це спільний ліміт для пільг, на які поширюється одна й та сама поріг.
З точки зору фінансового планування важливим є ще одне обмеження. Ліміт не індексується автоматично з урахуванням інфляції, тому з ростом зарплат все більше людей можуть досягти його швидше, ніж кілька років тому. Пільга для молоді у 2026 році все ще дає значний чистий ефект, але лише до моменту перевищення межі доходів, на які поширюється пільга.
Постійна робота, договір підряд, практика для випускників — які доходи охоплює пільга для молоді?
Трудовий договір, договір підряду, а також практика для випускників або учнівська практика по-різному впливають на розмір внесків, але є один спільний знаменник — відсутність авансового платежу з податку на доходи фізичних осіб (PIT) збільшує суму нетто. При постійній роботі соціальні та медичні внески зазвичай залишаються актуальними, тому виплата зростає головним чином тому, що податкова інспекція не стягує щомісячний авансовий платіж до моменту перевищення ліміту.
Виконавець доручення також може скористатися звільненням від сплати ПДФО, якщо договір укладено з компанією або підприємцем і він відповідає вимогам законодавства. Тут є важливий виняток щодо студентів та учнів до досягнення певного віку та за умови відповідного освітнього статусу. За умови дотримання вимог вони можуть уникнути як сплати ПДФО, так і внесків до Фонду соціального страхування (ZUS) за таким замовленням. Це одна з найвигідніших схем для тих, хто підробляє під час навчання.
Професійний статус молодих працівників
«Бездітні особи та батьки повнолітніх дітей сплачують до державного бюджету майже 60 % податку PIT».
Міністерство фінансів, 2025
Такий результат свідчить ще про одне — податкова система значною мірою спирається на осіб, які ведуть професійну діяльність і не мають сімейних пільг або вже вичерпали термін, що дає право на молодіжні пільги. Найважливішим залишається розрізнення між сумою брутто та нетто. Сама пільга скасовує авансовий платіж з податку на доходи фізичних осіб (ПДФО), але внески до Фонду соціального страхування (ZUS) все ще можуть зменшувати суму виплати залежно від типу договору.
Коли людина має кілька джерел доходу одночасно — постійну роботу вранці та два невеликі замовлення ввечері — вона повинна підсумувати всі доходи, на які поширюється пільга. Приклад простий. Три невеликі контракти на кільканадцять тисяч злотих на рік можуть дати результат, значно вищий, ніж одна стабільна зарплата середнього розміру. Про ліміт вирішує сума доходів, а не кількість підписаних документів.
Підприємницька діяльність, договір на виконання роботи та допомога по хворобі: коли пільга для молоді не діє?
Господарська діяльність не підпадає під пільгу незалежно від форми оподаткування. Податкова шкала, лінійний податок чи фіксована ставка тут нічого не змінюють. Особа, яка веде індивідуальне підприємництво, може бути молодшою за 26 років, але доходи підприємства все одно не підпадають під дію цього звільнення. Те саме стосується моделей співпраці, схожих на фріланс без постійної роботи, оскільки сама назва співпраці не надає права на нульовий ПДФО.
У випадку одноосібного підприємства має значення джерело доходу, а не вік підприємця. Молода людина може розраховувати витрати, страхові внески та обрану форму оподаткування, але не зможе скористатися пільгою для молоді лише тому, що тільки починає свою діяльність. Якщо хтось поєднує роботу за наймом із власним бізнесом, пільга поширюватиметься виключно на доходи за трудовим договором або договором підряду, за умови, що вони не перевищують ліміт у 120 000 злотих на рік. Доходи за рахунками-фактурами, виставленими в рамках одноосібного підприємництва, слід розраховувати за звичайними правилами.
Договір підряду діє так само чітко. Навіть короткий графічний, текстовий або програмістський проект із брутто-оплатою залишається поза межами пільги. Для багатьох початківців-виконавців це стає несподіванкою, оскільки інтуїтивно вони розглядають будь-яку випадкову роботу як аналогічну до доручення. Однак законодавство орієнтується на назву виплати, а не на сам факт підробітку до досягнення двадцяти шести років.
Виняток стосується також договорів про управління підприємством, менеджерських контрактів та подібних конструкцій. У таких випадках платник податків не застосовує нульову ставку ПДФО, навіть якщо особа, яка виконує договір, є дуже молодою та працює виключно на одного суб’єкта господарювання. Це важливо під час укладення перших контрактів після закінчення навчання, оскільки різниця між договором доручення та договором підряду може визначити, чи буде авансовий платіж з податку на доходи фізичних осіб стягнуто одразу. Сама лише схожість із роботою «на власний рахунок» не є достатньою.
Допомога по хворобі також не підлягає звільненню від оподаткування. Вона розглядається як дохід з інших джерел і оподатковується за загальними правилами. Отже, якщо молода людина частину року працювала на постійній роботі без оподаткування, а згодом отримала допомогу по хворобі, у річній податковій декларації з’являться два різні режими оподаткування. Саме цей момент найчастіше вводить в оману осіб, які бачать у платіжній відомості лише відсутність авансового платежу та припускають повне звільнення від оподаткування всіх виплат.
Деякі доходи не підпадають під пільгу навіть тоді, коли платник податків не досяг 26 років. Це стосується, зокрема, підприємницької діяльності, договору підряду та допомоги по хворобі.
Якщо хтось хоче перевірити свій випадок без ризику помилки, найкраще почати з назви бланка або підстави виплати, зазначеної в договорі. Договір доручення, укладений з компанією, може надавати пільгу, а договір підряду — ні. Індивідуальне підприємництво ніколи не дає права на пільгу, навіть якщо місячний оборот є низьким, а діяльність має додатковий характер. Щодо допомоги по хворобі, слід також пам’ятати, що джерело виплати змінює правила оподаткування, і автоматичне припущення про нульовий податок на доходи фізичних осіб (PIT) перестає діяти.
ст. 21 ч. 1 п. 148 Закону про ПІТ
«Не оподатковуються податком на доходи фізичних осіб доходи від службових відносин, трудових відносин, наклейної роботи та кооперативних трудових відносин, а також доходи від проходження випускницької практики та учнівського стажування, а також від договорів доручення»
Закон від 26 липня 1991 року про податок на доходи фізичних осіб
Для осіб віком до 26 років найбезпечніше правило звучить просто — якщо дохід не входить до цього переліку, пільга не застосовується. Отже, маючи власну справу, потрібно окремо враховувати витрати та ставку податку, а у разі отримання допомоги по безробіттю або лікарняного — дотримуватися звичайних правил оподаткування доходів фізичних осіб (PIT) вже з першого злотого оподатковуваної виплати.
Як самостійно стежити за лімітом, маючи кілька договорів і платників?
При наявності кількох джерел доходу найлегше пропустити момент, коли пільга закінчується. Кожен платник бачить лише свою частину виплат, тому не має повного уявлення про те, скільки ви вже заробили з початку року. Це означає, що при роботі за трудовим договором та за договором підряду у двох різних суб’єктів сума може перевищити ліміт швидше, ніж це можна було б припустити, виходячи з однієї місячної зарплати.
Найбезпечніше вести простий облік усіх надходжень, на які поширюється пільга. Достатньо однієї нотатки в телефоні або таблиці з трьома стовпцями, де ви вказуєте дату виплати, тип договору та суму брутто. Такий облік дозволяє відразу побачити, чи наближаєтеся ви до межі в 120 000 злотих, а не лише після отримання інформації від відділу кадрів. Також добре розділити надходження за платниками, адже саме їхня кількість найчастіше вводить в оману осіб, які працюють одночасно за кількома договорами.
У разі постійних виплат легко підрахувати темпи зростання доходу. Якщо щомісяця надходить приблизно однакова сума, достатньо помножити її на кількість місяців роботи та порівняти результат із лімітом. Коли ставки змінюються, краще орієнтуватися на суму з січня, а не на окремий місяць. Одна вища премія або кілька додаткових замовлень під час літніх канікул можуть перенести термін розрахунку на кілька тижнів раніше.
Також можна на поточний момент вирішити, чи хочете ви й надалі користуватися пільгою у всіх платників податків, чи краще заздалегідь попросити одного з них стягувати аванси. Такий крок буває доцільним, коли ви вже знаєте, що річний поріг буде перевищено, і не хочете мати велику доплату в річній податковій декларації. Мова йде не про відмову від пільги, а про розподіл податкового навантаження на кілька місяців замість одноразового навантаження після закінчення року.
Ліміт у 120 000 злотих діє сукупно для всіх договорів, на які поширюється пільга, тому контроль має охоплювати весь податковий рік. Якщо ви маєте дві постійні роботи або постійну роботу та підряд, кожен наступний переказ повинен потрапляти до одного зведення. Це дає реальний контроль над ситуацією та дозволяє уникнути розрахунку, що ґрунтується виключно на приблизних оцінках.
Коли вигідно подати заявку на отримання авансів без пільги?
Відмова від застосування пільги протягом року не означає втрату права на неї. Це спосіб упорядкувати розрахунки, коли ризик перевищення ліміту є високим або коли ви маєте кілька джерел доходу і не хочете згодом доплачувати податок одноразово. Таку заяву подають платнику податків, і він починає стягувати авансові платежі не пізніше ніж з наступного місяця після її отримання.
Найчастіше на це вирішуються особи, які працюють одночасно у кількох роботодавців або поєднують постійну роботу з сезонними замовленнями. У такій ситуації звільнення від оподаткування діє автоматично лише тоді, коли ви не перевищуєте ліміт і немає ризику перевищення. Коли сума доходів починає зростати швидше, ніж ви передбачали, відсутність авансових платежів може означати більшу доплату після закінчення року.
Така заява також може бути корисною для тих, хто хоче уникнути розбіжностей між поточною виплатою та річним розрахунком. Замість того, щоб кілька місяців отримувати вищі суми нетто, а потім повертати частину податку в рамках PIT, можна відразу ж сплачувати авансові платежі з перевищення. Така схема забезпечує більшу передбачуваність сімейного бюджету, особливо коли доходи є нерегулярними і важко оцінити кінцеву суму річних надходжень.
Бувають і зворотні ситуації, коли краще залишити пільгу без змін до кінця року. Якщо ви працюєте лише за одним договором і чітко бачите, що не наблизитеся до ліміту в 120 000 злотих, отримання авансових платежів стане зайвим навантаженням на готівку протягом року. У такому разі звільнення від утримання податків діє найчастіше — чиста заробітна плата відразу вища, і не потрібно чекати на повернення податку після підбиття підсумків.
Якщо заява відповідатиме всім вимогам щодо її змісту, платник податків почне стягувати авансові платежі без урахування звільнення не пізніше ніж з наступного місяця після подання заяви.
Наступний місяць — це практичний термін для платника податків після отримання правильної заяви. Завдяки цьому рішення можна прийняти ще до кінця податкового року та обмежити ризик доплати, не чекаючи на річну податкову декларацію.
Як без зайвих хвилювань розрахувати надлишок під час подання річної податкової декларації?
Коли ліміт перевищено, не зникає вся вигода від пільги. Пільга поширюється на частину доходів до встановленої законом межі, а оподаткуванню підлягає лише надлишок. До цього надлишку можна застосувати стандартні правила податкової шкали та неоподатковувану суму в розмірі 30 000 злотих, тому податок не нараховується автоматично з першого злотого, що перевищує ліміт.
У річній податковій декларації потрібно вказати як доходи, що підпадають під пільгу, так і ту частину доходу, яка вже оподатковується. Найважливіше — дотримуватися порядку між сумами, що звільняються від оподаткування, та оподатковуваними, оскільки помилкове зазначення всієї суми як доходу може штучно завищити суму заборгованості перед податковою інспекцією. У разі наявності кількох договорів добре допомагає порівняння форми PIT-11 від кожного платника з власною звітністю про щомісячні надходження.
Витрати на отримання доходу враховуються лише від оподатковуваної частини. Якщо після перевищення ліміту у вас ще є витрати, пов’язані з трудовими відносинами або іншим доходом, що оподатковується за шкалою, вони можуть зменшити базу оподаткування лише до розміру цієї оподатковуваної частини. Їх неможливо перенести понад суму доходу або використати для зменшення суми, що не оподатковується.
Для особи, яка працювала протягом усього року, також важлива послідовність розрахунку даних у формі. Спочатку слід відокремити доходи, що не оподатковуються, від тих, що оподатковуються, потім перевірити витрати і лише наприкінці розрахувати податковий результат з урахуванням суми, що не оподатковується. Такий порядок дозволяє уникнути ситуації, коли податкова інспекція бачить лише перевищення без урахування контексту річних надходжень.
Ст. 21, п. 1, підпункт 148 Закону про ПДФО
«Від податку на доходи звільняються доходи, отримані платником до досягнення ним 26-річного віку (…)»
Закон від 26 липня 1991 року про податок на доходи фізичних осіб
Надлишок понад ліміт вимагає звичайного оподаткування за податковою шкалою, але сама пільга й надалі захищає частину заробітку від податку на доходи фізичних осіб. Для багатьох людей це означає одноразову доплату замість постійного навантаження протягом усього року.
Поширені запитання
Чи можна після перевищення 120 000 злотих і надалі скористатися не оподатковуваною сумою у розмірі 30 000 злотих?
Так, але лише в межах доходів, що оподатковуються за шкалою. Після перевищення 120 000 злотих надлишок вже підпадає під правила податкової шкали, і там діє неоподатковувана сума 30 000 злотих. Якщо сукупний дохід не перевищує цей поріг, податок може й надалі становити нуль.
З якого моменту платник припиняє застосовувати пільгу, якщо я подам заяву про стягнення авансових платежів без звільнення від оподаткування?
Після подання заяви платник стягує авансові платежі без звільнення не пізніше ніж з наступного місяця. Це зменшує ризик доплати, якщо у вас є кілька договорів або доходи зростають протягом року.
Де вказуються доходи, на які поширюється пільга, у річній декларації PIT-37 або PIT-36?
Доходи, що звільняються від оподаткування, вказуються в частині декларації, що стосується доходів, звільнених від оподаткування. У формі PIT-37 це частина D, а у формі PIT-36 — також частина D. Завдяки цьому податкова служба бачить, яка частина надходжень не підлягала оподаткуванню.
Чи можна поєднувати пільгу для молоді з пільгою на дітей та спільним оподаткуванням подружжя?
Так, ці пільги можуть діяти одночасно, якщо дотримано інших законодавчих умов. У разі пільги на дітей також можливе додаткове відшкодування в розмірі внесків на соціальне та медичне страхування, сплачених з доходів, на які поширюється пільга для молоді. Це дає реальну вигоду особам, які одночасно мають право на кілька відрахувань.
Чи потрібно подавати податкову декларацію (PIT), якщо всі доходи підпадають під пільгу і інших доходів немає?
Ні, сам факт отримання виключно доходів, що звільняються від оподаткування, не створює обов’язку подавати декларацію. Обов’язок виникає у разі наявності інших оподатковуваних доходів, перевищення ліміту або тоді, коли ви хочете повернути надміру сплачені суми. Якщо у вас немає жодних додаткових джерел доходу, подання декларації може бути зайвим.
Як працюють витрати на отримання доходу, якщо частина заробітку перевищує ліміт пільги?
Витрати можна віднести лише до тієї частини доходу, яка підлягає оподаткуванню. Неможливо відняти суму, що перевищує оподатковуваний надлишок, тому при розрахунку враховується виключно частина, що перевищує 120 000 злотих. Це означає, що витрати не зменшують дохід, який не підлягає пільзі.
Джерела:
-
- https://www.podatki.gov.pl/ulgi-i-odliczenia/ulga-dla-mlodych-pit/
- https://www.gov.pl/web/kis/kas-przypomina-zasady-rocznego-rozliczenia-pit-osob-do-26-roku-zycia

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хочете відкрити бізнес без зайвих формальностей?
Зв’яжіться з нами — ми допоможемо обрати найкращу форму ведення діяльності.
Зв’язатися з нами