Льгота для молодежи в 2026 году — кто сможет ею воспользоваться и каков ее предел?
03.03.2026
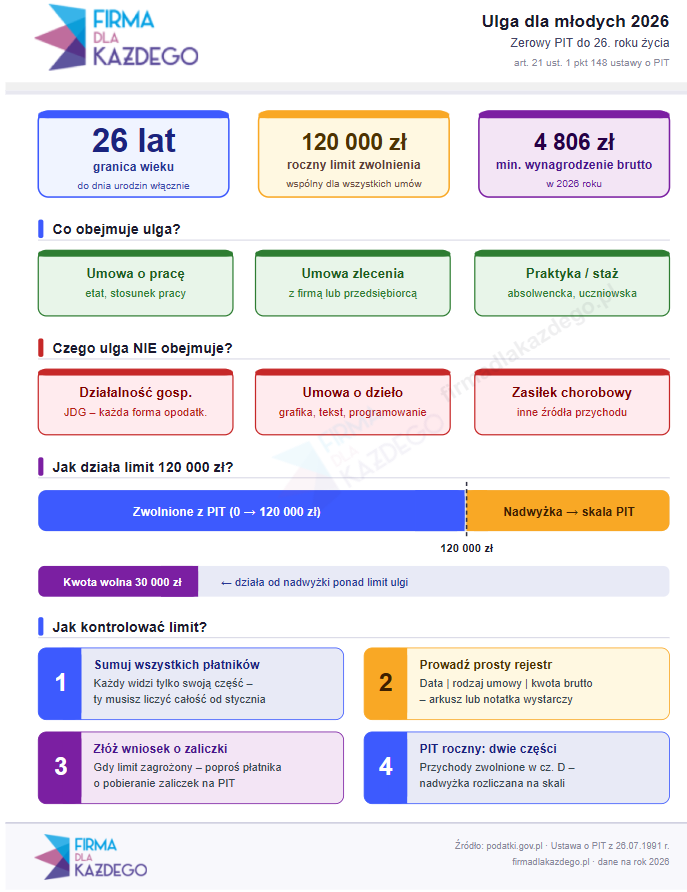
Минимальная заработная плата в 2026 году составляет 4806 злотых, а предел льготы для молодежи по-прежнему равен 120 000 злотых. Налоговая льгота для молодежи в 2026 году освобождает от уплаты подоходного налога (PIT) лиц в возрасте до 26 лет в пределах годового лимита доходов, подпадающих под льготу.
При превышении лимита излишек облагается по ставкам налоговой шкалы. Льгота не распространяется на индивидуальных предпринимателей, договоры подряда и пособие по болезни.
Льгота для молодежи в 2026 году: в чём заключается нулевой налог на доходы физических лиц до 26 лет
Льгота для молодежи в 2026 году не означает полного отсутствия всех налогов, а лишь освобождение от налога на доходы физических лиц в отношении определенных видов доходов. Лицо, не достигшее 26 лет, пользуется льготой до дня своего рождения включительно. Таким образом, учитывается конкретный момент достижения предельного возраста, а не сам год рождения.
Правовой основой является ст. 21 п. 1 пп. 148 Закона от 26 июля 1991 года о подоходном налоге с физических лиц. Освобождение распространяется на доходы из определенных источников, а не на любые поступления на счет. Молодой человек может работать по найму, по договору подряда или проходить стажировку после окончания учебного заведения и пользоваться льготами, но этот механизм не распространяется на все формы заработка.
Это решение преследует вполне конкретную цель. Оно призвано повысить привлекательность выхода на рынок труда и увеличить чистый доход в начале профессиональной карьеры. Разница ощущается особенно тогда, когда человек начинает с трудового договора или нескольких заказов одновременно, поскольку авансовый платеж по налогу на доходы физических лиц (PIT) не уменьшает ежемесячное вознаграждение. Взносы в систему социального страхования (ZUS) могут по-прежнему удерживаться, поэтому льгота не снимает всю нагрузку, связанную с обязательствами перед государством.
Отчёт «Будущее рабочих мест 2025»
«Аналитическое мышление остается самым востребованным навыком среди работодателей, причем семь из десяти компаний считают его необходимым».
Всемирный экономический форум, 2025
Это хорошо иллюстрирует смысл данной льготы. Молодым работникам легче начать финансовую независимость в тот момент, когда рынок ожидает от них быстрого вступления в самостоятельную жизнь и приобретения опыта. Таким образом, льгота для молодежи в 2026 году действует как буфер на начальном этапе карьеры, но только в рамках законных источников дохода.
Лимит в 120 000 злотых в 2026 году: когда заканчивается освобождение от налога и начинается его уплата
120 000 злотых — это годовой лимит доходов, на которые распространяется льгота, и общий предел для всех плательщиков, а также для всех договоров, подпадающих под перечень льгот. Если человек работает одновременно у двух работодателей или подрабатывает по нескольким заказам, каждый из них видит только свою часть вознаграждения. Он не видит совокупного дохода налогоплательщика, поэтому легко может сложиться ситуация, когда отдельные выплаты кажутся безопасными, а их сумма уже давно превысила порог.
Общая сумма доходов имеет большее значение, чем отдельный договор. Превышение лимита не означает потери льготы с первого злотого, превышающего порог за весь год, а лишь налогообложение превышающей суммы в соответствии с налоговой шкалой. Только эта часть дохода перестает пользоваться льготой. Сама сумма, не облагаемая налогом, по-прежнему действует и составляет 30 000 злотых, поэтому даже после превышения лимита льготы не каждый дополнительный доход сразу подлежит налогообложению.
Для человека, регулярно получающего доход в течение всего года, этот предел достигается быстрее, чем кажется. При наличии нескольких источников дохода достаточно изменения графика работы или квартальной премии, и лимит исчезает из поля зрения гораздо раньше, чем планировалось. Тогда авансовые платежи, удерживаемые плательщиком, могут оказаться недостаточными, и в годовой налоговой декларации возникнет необходимость в доплате.
120 000 злотых — это общий лимит для льгот, подпадающих под один и тот же порог.
С точки зрения финансового планирования важно ещё одно ограничение. Лимит не индексируется автоматически с учётом инфляции, поэтому при росте заработных плат всё больше людей могут достичь его быстрее, чем несколько лет назад. Льгота для молодых в 2026 году по-прежнему даёт значительный чистый эффект, но только до тех пор, пока не будет превышен порог доходов, на которые распространяется льгота.
Постоянная работа, договор подряд, производственная практика для выпускников — на какие доходы распространяется льгота для молодежи?
Трудовой договор, договор подряда, а также практика для выпускников или ученическая стажировка по-разному влияют на размер взносов, но у них есть один общий знаменатель — отсутствие авансового платежа по налогу на доходы физических лиц (PIT) увеличивает сумму нетто. При постоянной работе социальные и медицинские взносы, как правило, остаются в силе, поэтому выплата увеличивается в основном потому, что налоговая инспекция не взимает ежемесячный аванс до тех пор, пока не будет превышен лимит.
Исполнитель договора поручения также может воспользоваться освобождением от уплаты налога на доходы физических лиц (PIT), если договор был заключён с компанией или индивидуальным предпринимателем и подпадает под перечень, предусмотренный законом. Здесь возникает важное исключение, касающееся студентов и учащихся до достижения определённого возраста и при определённом образовательном статусе. При соблюдении условий они могут избежать как уплаты подоходного налога, так и взносов в фонд социального страхования (ZUS) по такому договору. Это одна из наиболее выгодных схем для тех, кто подрабатывает во время учебы.
Профессиональный статус молодых работников
«Бездетные и родители уже совершеннолетних детей перечисляют в государственный бюджет почти 60 % налога PIT».
Министерство финансов, 2025
Такой результат показывает ещё одну вещь — налоговая система в значительной степени опирается на лиц, ведущих трудовую деятельность, не имеющих семейных льгот или уже выросших из возраста, дающего право на льготы для молодёжи. Самым важным остаётся различие между суммой «брутто» и «нетто». Сама льгота исключает авансовый платеж по налогу на доходы физических лиц (PIT), но взносы в Фонд социального страхования (ZUS) по-прежнему могут уменьшать выплату в зависимости от вида договора.
Когда у человека есть несколько источников дохода одновременно — полная занятость утром и два небольших заказа вечером — он должен суммировать все доходы, на которые распространяется льгота. Пример прост. Три небольших контракта на сумму в несколько десятков тысяч злотых в год могут дать гораздо более высокий результат, чем одна стабильная зарплата среднего размера. О лимите решает сумма доходов, а не количество подписанных документов.
Предпринимательская деятельность, договор подряда и пособие по болезни: когда льгота для молодых не действует?
Предпринимательская деятельность не подпадает под льготу независимо от формы налогообложения. Налоговая шкала, фиксированная ставка или паушальный налог здесь ничего не меняют. Лицо, ведущее индивидуальное предпринимательство, может быть моложе 26 лет, но доходы от бизнеса по-прежнему не подпадают под эту льготу. То же самое касается моделей сотрудничества, напоминающих фриланс без постоянной работы, поскольку само по себе название формы сотрудничества не дает права на нулевой налог на доходы физических лиц (PIT).
В случае индивидуального предпринимательства имеет значение источник дохода, а не возраст предпринимателя. Молодой человек может учитывать расходы, страховые взносы и выбирать форму налогообложения, но не сможет воспользоваться льготой для молодых только потому, что только начинает свою деятельность. Если кто-то совмещает работу по найму с собственным бизнесом, освобождение от налога будет распространяться исключительно на доходы по трудовому договору или договору подряда, при условии, что они не превышают лимит в 120 000 злотых в год. Доходы по счетам-фактурам, выставленным в рамках индивидуального предпринимательства, необходимо учитывать по обычным правилам.
Договор подряда действует столь же четко. Даже небольшой графический, текстовый или программный проект с брутто-вознаграждением не подпадает под льготу. Для многих начинающих исполнителей это становится неожиданностью, поскольку интуитивно они рассматривают любую подработку как нечто схожее с договором поручения. Однако законодательство ориентируется на название выплаты, а не на сам факт подработки до достижения двадцати шести лет.
Исключение касается также договоров об управлении предприятием, менеджеровских контрактов и аналогичных конструкций. В таких случаях плательщик не применяет нулевую ставку налога на доходы физических лиц (PIT), даже если лицо, выполняющее договор, очень молодо и работает исключительно на одного работодателя. Это важно при заключении первых контрактов после окончания университета, поскольку разница между договором подряда и договором на выполнение конкретного задания может определить, будет ли аванс на уплату налога на доходы физических лиц (PIT) удержан сразу. Одного лишь сходства с работой «на себя» недостаточно.
Пособие по болезни также не подпадает под освобождение от налогов. Оно рассматривается как доход из других источников и облагается налогом в соответствии с общими правилами. Поэтому, если молодой человек часть года работал по найму без уплаты налогов, а затем получил пособие по болезни, в годовой налоговой декларации будут указаны два разных режима налогообложения. Именно этот момент чаще всего сбивает с толку тех, кто, видя в расчетном листе отсутствие авансовых выплат, предполагает полное освобождение от налогов всех выплат.
Некоторые виды доходов не подпадают под льготу даже в том случае, если налогоплательщику не исполнилось 26 лет. Это касается, в частности, предпринимательской деятельности, договоров подряда и пособия по болезни.
Если кто-то хочет проверить свой случай без риска ошибки, лучше всего начать с названия формы или основания выплаты, указанного в договоре. Договор поручения, заключённый с компанией, может давать право на льготу, а договор подряда — нет. Индивидуальное предпринимательство (ИП) никогда не дает права на льготу, даже если месячный оборот невелик, а деятельность носит побочный характер. В случае больничных пособий необходимо также помнить, что источник выплаты меняет правила расчета, и автоматическое предположение о нулевом налоге на доходы физических лиц (PIT) перестает действовать.
ст. 21 п. 1 пп. 148 Закона о PIT
«Не облагаются подоходным налогом доходы, полученные в рамках служебных отношений, трудовых отношений, наемной работы и кооперативных трудовых отношений, а также в связи с прохождением выпускной практики и ученического стажирования, а также по договорам поручения»
Закон от 26 июля 1991 г. о подоходном налоге с физических лиц
Для лиц в возрасте до 26 лет самое безопасное правило звучит просто: если доход не входит в этот перечень, льгота не применяется. При ведении собственного бизнеса необходимо отдельно учитывать расходы и ставку налога, а в случае получения пособия по безработице или по болезни — руководствоваться обычными правилами НДФЛ уже с первого злотого налогооблагаемого пособия.
Как самостоятельно следить за лимитом при наличии нескольких договоров и плательщиков?
При наличии нескольких источников дохода легче всего упустить момент, когда льгота заканчивается. Каждый плательщик видит только свою часть выплат, поэтому у вас нет полного представления о том, сколько вы уже заработали с начала года. Это означает, что при работе по найму и по договору подряда у двух разных работодателей сумма может превысить лимит быстрее, чем предполагает одна ежемесячная зарплата.
Наиболее надежно вести простой учет всех поступлений, на которые распространяется льгота. Достаточно одной заметки в телефоне или таблицы с тремя столбцами, где вы указываете дату выплаты, тип договора и сумму брутто. Такой учет позволяет сразу увидеть, приближаетесь ли вы к пределу в 120 000 злотых, а не только после получения информации из отдела кадров. Также полезно разделить поступления по плательщикам, ведь именно их количество чаще всего сбивает с толку тех, кто работает одновременно по нескольким договорам.
При постоянных выплатах легко рассчитать темпы роста дохода. Если ежемесячно поступает примерно одинаковая сумма, достаточно умножить её на количество месяцев работы и сравнить результат с лимитом. Когда ставки меняются, лучше смотреть на общую сумму с января, чем на отдельный месяц. Одна более высокая премия или несколько дополнительных заказов в период каникул могут ускорить расчёт на несколько недель.
Вы также можете в любой момент решить, хотите ли вы и дальше пользоваться льготой у всех плательщиков или предпочитаете заранее попросить одного из них выплачивать вам авансы. Такой шаг бывает целесообразным, когда вы уже знаете, что годовой порог будет превышен, и не хотите платить большую доплату в годовой налоговой декларации. Речь идет не об отказе от льготы, а о распределении налоговой нагрузки на несколько месяцев вместо единовременного платежа по окончании года.
Лимит в 120 000 злотых действует совокупно для всех договоров, на которые распространяется льгота, поэтому контроль должен охватывать весь налоговый год. Если у вас две постоянные работы или постоянная работа и работа по договору подряда, каждый последующий перевод должен попадать в одну сводку. Это обеспечивает реальный контроль над ситуацией и позволяет избежать расчета, основанного исключительно на приблизительных оценках.
Когда выгодно подать заявку на получение авансов без льготы?
Отказ от применения льготы в течение года не означает утрату права на льготу. Это способ упорядочить расчеты в тех случаях, когда высок риск превышения лимита или когда у вас несколько источников дохода и вы не хотите впоследствии доплачивать налог единовременной суммой. Такое заявление подается плательщику, и он начинает удерживать авансовые платежи не позднее следующего месяца после его получения.
Чаще всего на это решаются люди, работающие одновременно у нескольких работодателей или совмещающие постоянную работу с сезонными заказами. В такой ситуации освобождение от уплаты налога действует автоматически только в том случае, если вы укладываетесь в лимит и нет риска превышения. Когда сумма доходов начинает расти быстрее, чем вы предполагали, отсутствие авансовых платежей может означать более значительную доплату по итогам года.
Такое заявление также бывает полезно тем, кто хочет избежать разницы между текущей выплатой и годовым налоговым расчетом. Вместо того чтобы в течение нескольких месяцев получать более высокие суммы нетто, а затем возвращать часть налога в рамках PIT, можно сразу удерживать авансовые платежи с превышения. Такая схема обеспечивает более предсказуемый семейный бюджет, особенно когда доходы нерегулярны и сложно оценить итоговую сумму годовых поступлений.
Бывают и обратные ситуации, когда лучше оставить налоговую льготу без изменений до конца года. Если вы работаете только по одному трудовому договору и точно знаете, что не приблизитесь к пределу в 120 000 злотых, удержание авансовых платежей станет ненужной нагрузкой на ваши денежные средства в течение года. В этом случае освобождение от уплаты налогов действует чаще всего — чистая заработная плата сразу становится выше, и не нужно ждать возврата налога после окончательного расчета.
Если заявление будет соответствовать всем требованиям по содержанию, плательщик начнет удерживать авансовые платежи без учета освобождения не позднее следующего месяца после подачи заявления.
Следующий месяц — это практический срок для плательщика после получения правильно оформленного заявления. Благодаря этому решение можно принять ещё до конца налогового года и снизить риск доплаты, не дожидаясь годовой налоговой декларации.
Как без лишних волнений учесть излишек при подаче годовой декларации PIT?
Когда лимит превышен, не исчезает вся выгода от льготы. Освобождением от уплаты налога охватывается часть доходов до установленного законом предела, а налогообложению подлежит только излишек. К этому излишку можно применить стандартные правила налоговой шкалы и необлагаемую сумму в размере 30 000 злотых, поэтому налог не начисляется автоматически с первого злотого, превышающего лимит.
В годовой налоговой декларации необходимо указать как доходы, на которые распространяется льгота, так и ту часть дохода, которая уже подлежит налогообложению. Самое главное — соблюдать порядок при указании сумм, освобожденных от налогообложения, и сумм, подлежащих налогообложению, поскольку ошибочное указание всей суммы в качестве дохода может искусственно завысить сумму задолженности перед налоговой инспекцией. При наличии нескольких договоров хорошо помогает сравнение форм PIT-11 от каждого плательщика с собственной ведомостью ежемесячных поступлений.
Расходы на получение дохода учитываются только в отношении налогооблагаемой части. Если после превышения лимита у вас остались расходы, связанные с трудовыми отношениями или другим доходом, подпадающим под налоговую шкалу, они могут снизить налогооблагаемую базу только в пределах этой налогооблагаемой части. Их нельзя перенести сверх дохода или использовать для уменьшения суммы, освобожденной от налогообложения.
Для лица, работающего по найму в течение всего года, также важна последовательность расчёта данных в форме. Сначала вы отделяете доходы, освобожденные от налога, от налогооблагаемых, затем проверяете расходы и только в конце рассчитываете налоговый результат с учетом суммы освобождения. Такой порядок позволяет избежать ситуации, когда налоговая служба видит только превышение без учета контекста годовых поступлений.
Ст. 21 п. 1 п. 148 Закона о подоходном налоге
«От налога на доходы физических лиц освобождаются доходы, полученные налогоплательщиком до достижения им 26-летнего возраста (…)»
Закон от 26 июля 1991 г. о подоходном налоге с физических лиц
Сумма, превышающая установленный лимит, подлежит обычному налогообложению в соответствии с налоговой шкалой, однако сама льгота по-прежнему защищает часть доходов от уплаты налога на доходы физических лиц. Для многих людей это означает единовременную доплату вместо постоянного налогового бремени в течение всего года.
Часто задаваемые вопросы
Можно ли после превышения 120 000 злотых по-прежнему воспользоваться необлагаемым минимумом в размере 30 000 злотых?
Да, но только в пределах доходов, облагаемых налогом по шкале. При превышении 120 000 злотых превышающая часть подпадает под правила налоговой шкалы, и там действует необлагаемый минимум в размере 30 000 злотых. Если совокупный доход не превышает этот порог, налог по-прежнему может равняться нулю.
С какого момента плательщик перестает применять льготу, если я подам заявление о взимании авансовых платежей без освобождения от налога?
После подачи заявления плательщик взимает авансовые платежи без освобождения от налога не позднее следующего месяца. Это снижает риск доплаты, если у вас несколько договоров или доходы растут в течение года.
Где указываются доходы, на которые распространяется льгота, в годовой налоговой декларации PIT-37 или PIT-36?
Доходы, освобожденные от налогообложения, указываются в части декларации, касающейся доходов, освобожденных от налогообложения. В форме PIT-37 это часть D, а в форме PIT-36 — также часть D. Благодаря этому налоговая служба видит, какая часть поступлений не подлежала налогообложению.
Можно ли совмещать льготу для молодых с льготой на детей и совместным налоговым расчетом супругов?
Да, эти льготы могут действовать одновременно, если соблюдены остальные установленные законом условия. При льготе на детей также возможен дополнительный возврат в размере взносов на социальное и медицинское страхование, уплаченных с доходов, на которые распространяется льгота для молодых. Это даёт реальную выгоду лицам, которые одновременно имеют право на несколько вычетов.
Нужно ли подавать декларацию PIT, если все доходы подпадают под льготу и других доходов нет?
Нет, само по себе получение исключительно доходов, освобожденных от налогообложения, не влечет за собой обязанности подавать налоговую декларацию. Обязанность возникает при наличии других налогооблагаемых доходов, превышении лимита или в том случае, если вы хотите вернуть переплату. Если у вас нет дополнительных источников дохода, подача декларации может оказаться ненужной.
Как учитываются расходы на получение дохода, если часть заработка превышает лимит льготы?
Расходы можно учесть только в отношении той части дохода, которая подлежит налогообложению. Невозможно вычесть сумму, превышающую налогооблагаемый излишек, поэтому при расчете учитывается только часть, превышающая 120 000 злотых. Это означает, что расходы не уменьшают доход, освобожденный от льготы.
Источники:
-
- https://www.podatki.gov.pl/ulgi-i-odliczenia/ulga-dla-mlodych-pit/
- https://www.gov.pl/web/kis/kas-przypomina-zasady-rocznego-rozliczenia-pit-osob-do-26-roku-zycia

Przedsiębiorca od prawie 20 lat. Związany m.in. z branżą inkubatorów przedsiębiorczości. Od ponad ośmiu zarządza Fundacją Firma Dla Każdego, która prowadzi jeden z największych inkubatorów w Polsce. Specjalizuje się w zagadnieniach prowadzenia i rozwoju biznesu, legalizacji pobytu i pracy, a także aspektami podatkowymi prowadzenia firmy.
Хотите открыть бизнес без лишних формальностей?
Свяжитесь с нами — мы поможем выбрать лучшую форму ведения деятельности.
Связаться с нами